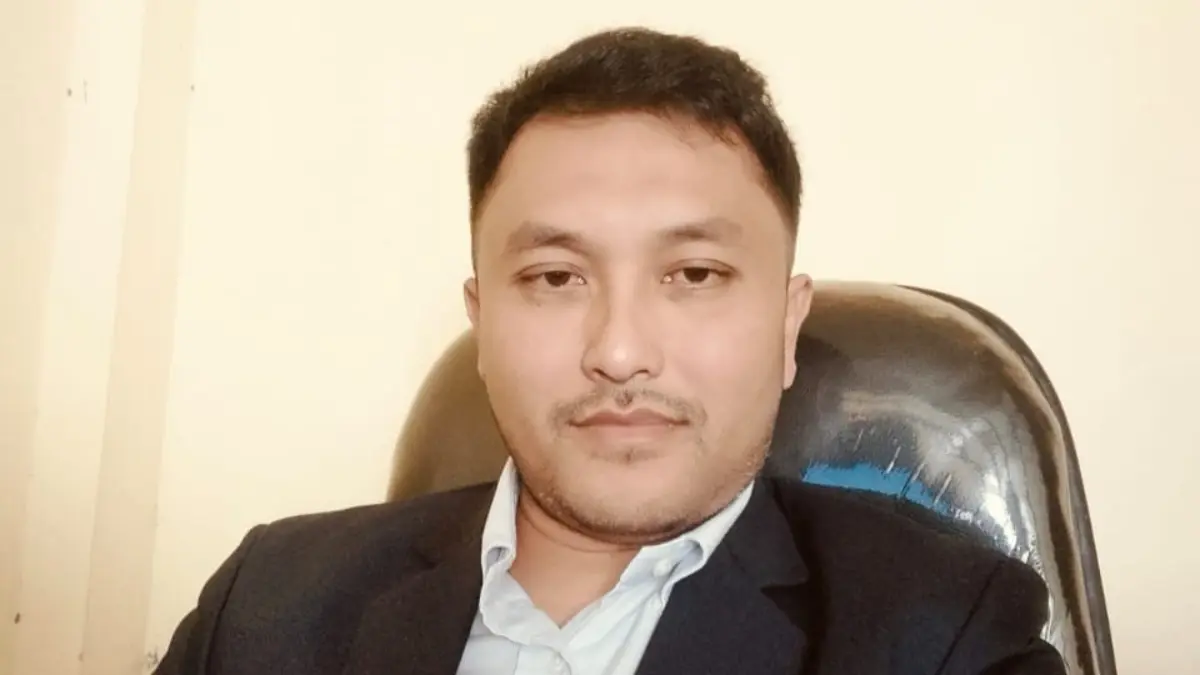
Menurut Ganjar, tingginya tingkat inklusi tidak otomatis berarti seluruh masyarakat telah memiliki kemampuan mengambil keputusan keuangan secara sehat. Seseorang dapat memiliki akses terhadap berbagai produk keuangan, tetapi belum tentu mampu memilih produk yang sesuai dengan kemampuan ekonominya.
Karena itu, edukasi keuangan bagi guru dinilai perlu bergerak dari sekadar pengenalan produk dan imbauan agar tidak berutang secara berlebihan. Materi edukasi, menurut Ganjar, perlu menyentuh situasi yang benar-benar dihadapi guru dalam mengelola pendapatan rumah tangga.
Kemampuan menyusun arus kas, menghitung batas cicilan yang masih dapat ditanggung, membedakan utang produktif dan konsumtif, serta menyiapkan dana darurat menjadi bagian yang perlu diperkuat. Dengan begitu, pengetahuan keuangan tidak berhenti pada pemahaman konsep, tetapi dapat digunakan ketika seseorang menghadapi kebutuhan nyata.
Baca Juga:Telkomsel Dorong Guru Indonesia Kuasai AI, Dua Guru Jawa Barat Raih Predikat Terbaik Terpujilah GURU 2026DOKU Tunjuk Himelda Renuat Jadi CEO Baru, Bersiap Perluas Layanan Pembayaran Digital Bersama Antom
“Artinya, persoalannya bukan semata-mata kurangnya kegiatan edukasi, tetapi bagaimana mengubah edukasi menjadi kemampuan mengambil keputusan keuangan dalam situasi nyata,” ujar Ganjar.
Ia menilai pendekatan berbasis kasus akan lebih mudah diterapkan. Guru, misalnya, dapat diberikan simulasi pengelolaan penghasilan, batas kewajiban cicilan, hingga konsekuensi ketika mengambil utang baru untuk menutup kewajiban sebelumnya.
Pola terakhir, menurutnya, menjadi salah satu risiko yang perlu diwaspadai. Ganjar menjelaskan, masalah dapat berkembang ketika pinjaman yang semula digunakan untuk memenuhi kebutuhan tertentu kemudian ditutup dengan pinjaman baru karena pendapatan tidak lagi cukup untuk membayar cicilan.
Utang yang awalnya relatif kecil kemudian dapat berkembang menjadi beban yang lebih besar karena peminjam terus mencari sumber dana baru. Dalam kondisi tersebut, ruang pendapatan yang seharusnya digunakan untuk kebutuhan rumah tangga semakin banyak terserap untuk membayar kewajiban.
Kemampuan membayar utang, menurut Ganjar, dapat dilihat antara lain dari perbandingan total cicilan dengan pendapatan yang tersedia. Semakin besar bagian pendapatan yang digunakan untuk membayar utang, semakin kecil ruang keuangan yang tersisa untuk kebutuhan pokok maupun menghadapi pengeluaran tidak terduga.
Di sisi lain, karakter layanan pinjol yang cepat menjadi salah satu faktor yang membuatnya mudah dipilih ketika seseorang membutuhkan dana dalam waktu singkat. Proses berbasis digital memungkinkan pengajuan dan pencairan dilakukan lebih cepat dibandingkan sebagian layanan pembiayaan formal yang membutuhkan verifikasi serta kelengkapan administrasi.